|
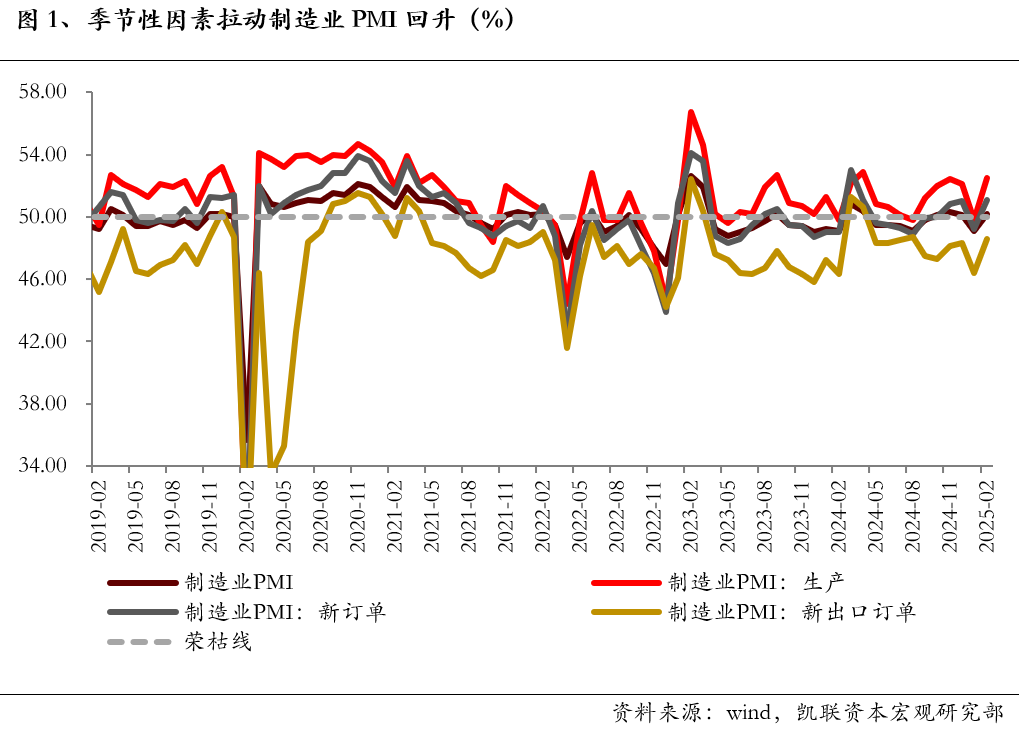
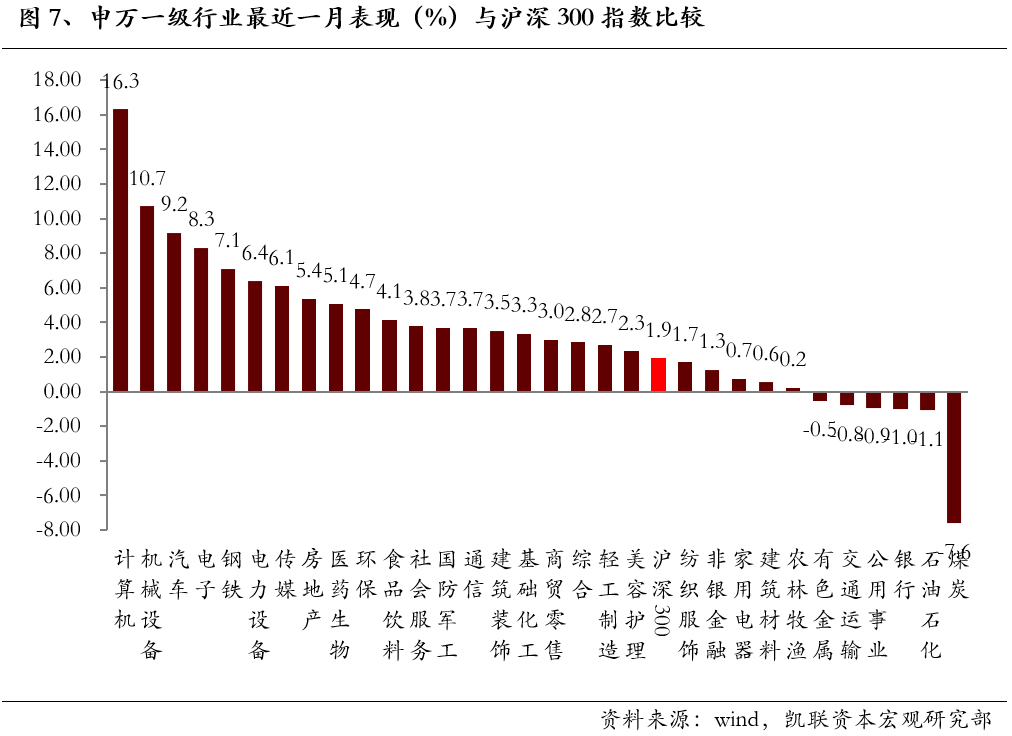
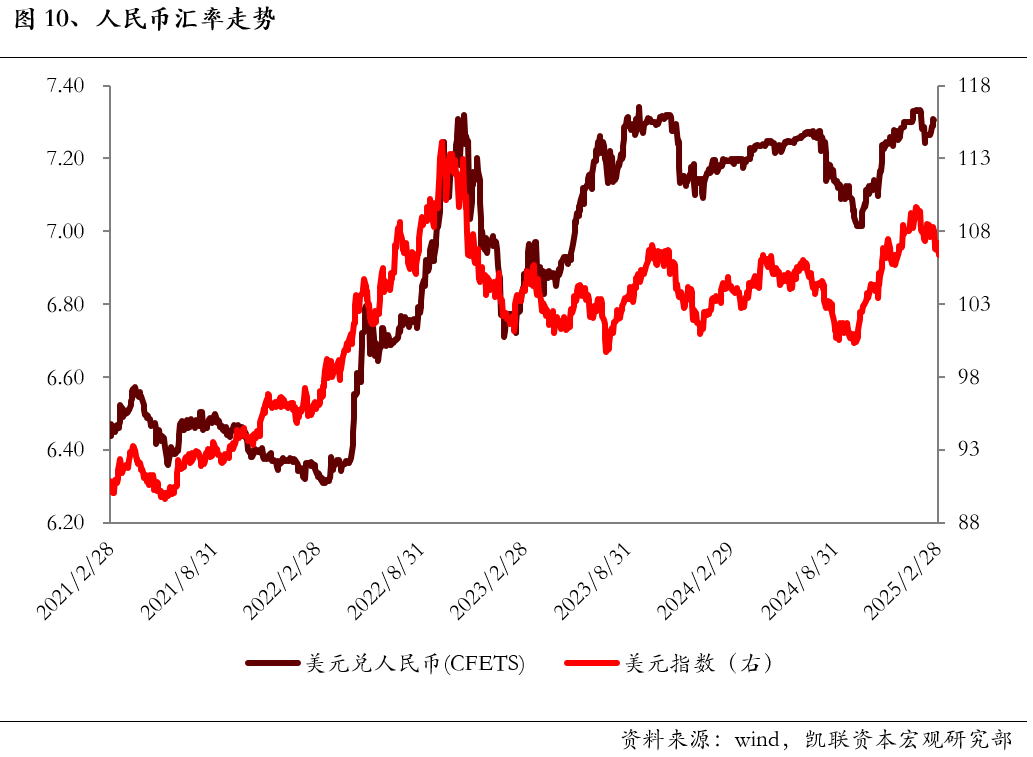
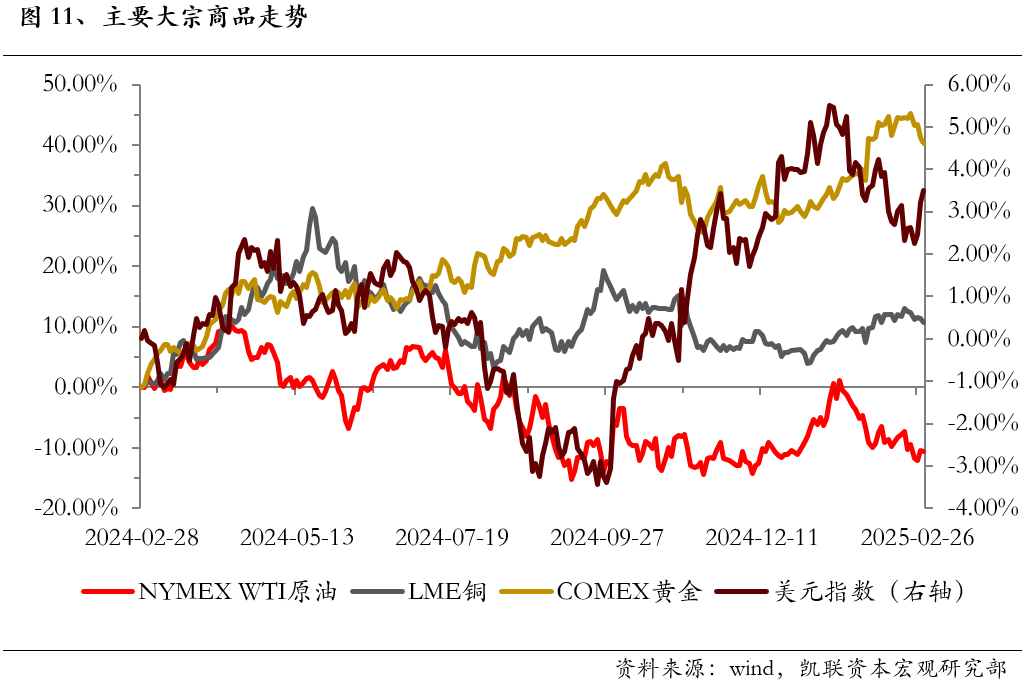
【月度宏观】制造业重回扩张区,景气度有望持续改善时间:2025-03-03 投资要点: 2025年2月份,制造业PMI明显上行1.1个百分点至50.2%,主要原因是今年春节与去年错位。从供需两端来看,生产指数和新订单指数双双从收缩区上行至扩张区52.5%、51.1%,分别拉动PMI上行0.68、0.57个百分点。服务业商务活动指数为50%,比上月下降0.3个百分点,服务业扩张态势有所放缓。建筑业PMI在春节过后景气指数明显上行3.4个百分点至52.7%,主要原因是随着春节过后部分地区天气转暖、投资项目陆续动工、企业逐步开工复产。 整体来看,2月三大部门PMI表现分化,制造业、建筑业表现强势,集中体现了节后复工效应,服务业PMI小幅回落,但保持扩张态势。行业方面,中游装备制造、土木工程建筑等行业的率先改善表明这些行业具有更强的内外需支撑。后续随着积极的宏观政策落地实施,经济景气度有望持续改善。 美国关税政策方面,自2月4日美国对华加征10%关税后,3月4日将对华追加额外10%的关税,之前被推迟的墨西哥和加拿大25%关税也会如期加征;并计划对欧盟的汽车及其他商品加征25%的关税。我们始终认为,关税是特朗普政府谈判的手段,而非目的,后续仍有谈判空间。 大类资产方面,2月全球股市各有涨跌,港股领涨全球;美国10年期国债收益率大幅下行34bp至4.24%;美元指数震荡下行0.88%至107.5644,美元兑人民币汇率收于7.2838;原油价格下行,黄金价格高位震荡,先上后下至2867.3美元/盎司。 报告正文: 3月1日,国家统计局公布了2月中国采购经理指数:制造业采购经理指数为50.2%(前值49.1%),非制造业商务活动指数为50.4%(前值50.2%),综合PMI产出指数为51.1%(前值50.1%)。 春节错位等因素影响,制造业升至扩张区。2025年2月份,制造业PMI明显上行1.1个百分点至50.2%,主要原因是今年春节与去年错位的季节性因素。从供需两端来看,生产指数和新订单指数双双从收缩区上行至扩张区52.5%、51.1%,分别拉动PMI上行0.68、0.57个百分点,其中体现外需的新出口订单指数亦上行2.2个百分点至48.6%。新出口订单指数回升,一方面,受到欧美外需的支撑;另一方面与抢出口有关。价格方面,2月主要原材料购进价格、出厂价格分别环比上升1.3、1.1个百分点至50.8%、48.5%,连续第二个月环比上升。从企业规模看,大型企业PMI明显回升至扩张区间,但是中小型企业PMI在收缩区间进一步回落。 服务业景气小幅下降,建筑业景气明显回升。2月非制造业商务活动指数为50.4%,比上月上行0.2个百分点。服务业商务活动指数为50%,比上月下降0.3个百分点,服务业扩张态势有所放缓。分行业看,航空运输、邮政、货币金融服务等生产商服务业处于较高景气区间。相比之下,由于今年春节前置,在节后假日效应消退后,与居民消费相关的零售、住宿、餐饮等行业商务活动指数有所回落。建筑业PMI在春节过后景气指数明显上行3.4个百分点至52.7%,主要原因是随着春节过后部分地区天气转暖、投资项目陆续动工、企业逐步开工复产,其中土木工程建筑业商务活动指数为65.1%,表明节后基础设施项目建设施工进度加快。 整体来看,2月三大部门PMI表现分化,制造业、建筑业表现强势,集中体现了节后复工效应,服务业PMI小幅回落,但保持扩张态势。行业方面,中游装备制造、土木工程建筑等行业的率先改善表明这些行业具有更强的内外需支撑。后续随着积极的宏观政策落地实施,经济景气度有望持续改善。 1.2 流动性前瞻:资金面持续偏紧,短端利率有所上行 春节过后资金面紧张短暂有所缓和,但后续央行持续处于净回笼状态,整体流动性依旧偏紧,短端利率明显高于7天逆回购政策利率。从月度均值来看,2月DR001、DR007均值分别较1月上行16bp、8bp至1.88%、2.01%。 公开市场操作方面,2月央行通过票据到期、逆回购、MLF、国库现金定存分别投放488.7、67858、3000、900亿元,通过发行票据、逆回购到期、MLF到期分别回笼600、71531、5000亿元,实现净回笼4884.3亿元。 2.1 海外宏观:美国加码关税政策,“对等关税”开启 美国关税政策方面,自2月4日美国对华加征10%关税后,特朗普在2月13日签署备忘录,要求相关部门确定与每个外国贸易伙伴的“对等关税”;2月26日,美国总统特朗普在举行首次内阁会议时提到,将很快宣布对欧盟的汽车及其他商品加征25%的关税;2月27日,特朗普表示,3月4日将对华追加额外10%的关税,且之前被推迟的墨西哥和加拿大25%关税也会如期加征。 从近期加码关税政策的力度和节奏来看,特朗普关税政策既针对特定地区(加拿大、墨西哥、中国、欧盟),也侧重重点商品(铜,以及此前特定加征的钢、铝、芯片和医疗产品等),并计划用“对等关税”以落地全面关税思路。虽然市场普遍认可关税作为特朗普外交工具的属性十分鲜明,但其关税广泛性和力度,仍令市场情绪遭到冲击,并强化了对美国经济增长前景的担忧,带动美股大跌。 当前美国对较广范围内加征关税,并对个别国家加征较高税率关税,我们始终认为,关税是特朗普政府谈判的手段,而非目的,后续仍有谈判空间。 2.2 全球资产:全球股市各有涨跌,美债收益率明显下跌 全球股市:各有涨跌 2025年2月全球股市各有涨跌,港股领涨全球。美国三大股指最近两周有所调整,或是受到加征关税等因素的影响,最终2月三大股指全面下跌。港股恒生指数大幅上行,主要源自市场对中国科技资产“认知差”和“估值差”的双重修复,但最近一周美国限制对华投资,特朗普关税政策再起波澜,港股大幅下挫,地产消费板块表现相对占优。 国内A股:全面上涨,北证50领涨 2月A股实现全面上涨,其中,北证50领涨23.53%,上证指数上涨2.16%。最近一周来看,市场表现震荡,尤其是上周五受美国关税政策、全球市场暴跌影响,A股全面下跌,TMT板块遭受重挫。 从申万一级行业来看,2月大多数行业上涨,其中计算机领涨,煤炭领跌。 主要经济体债券市场:海外10年期国债收益率多数下行 2月,美欧主要经济体的10年期国债收益率多数下行,日本国债收益率上行。美国10年期国债收益率大幅下行34bp至4.24%;德国10年期国债收益率下行7bp至2.39%;英国10年期国债收益率下行3bp至4.48%;受日本央行加息影响,日本10年期国债收益率上行12bp至1.37%。 外汇市场:美元指数震荡下行 2月,美元指数震荡下行,最终下跌0.88%至107.5644。最近美国部分经济数据走弱、俄乌冲突停火有望、俄美逐渐重建外交关系,均促成美元指数的下行。非美货币中,日元大幅领涨3.04%,其次是英镑上涨1.54%。人民币震荡下跌0.26%,美元兑人民币汇率收于7.2838。 大宗商品:原油下行,黄金先上后下 2月,原油价格下行5.2%至69.95美元/桶;黄金价格先上后下,整月上涨1.3%至2867.3美元/盎司;LME铜上行3.3%至9361美元/吨。 |