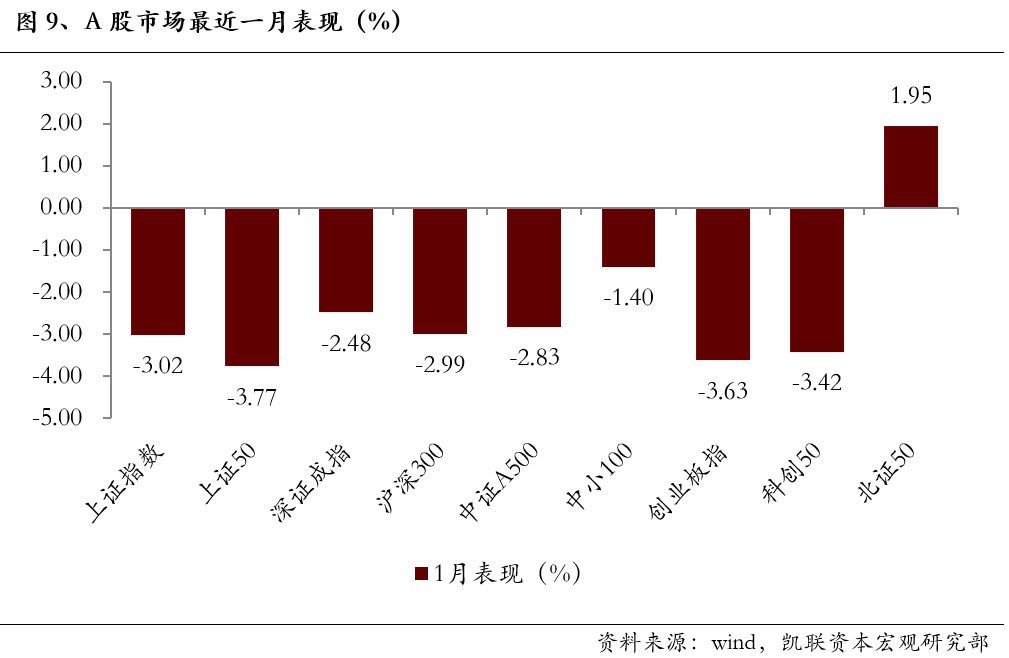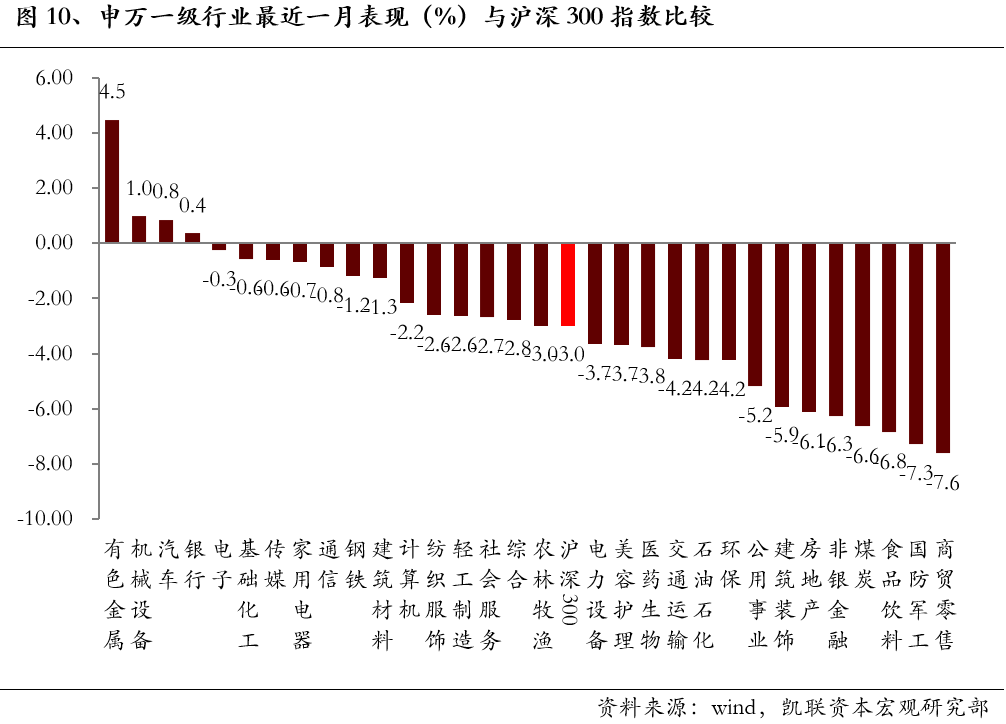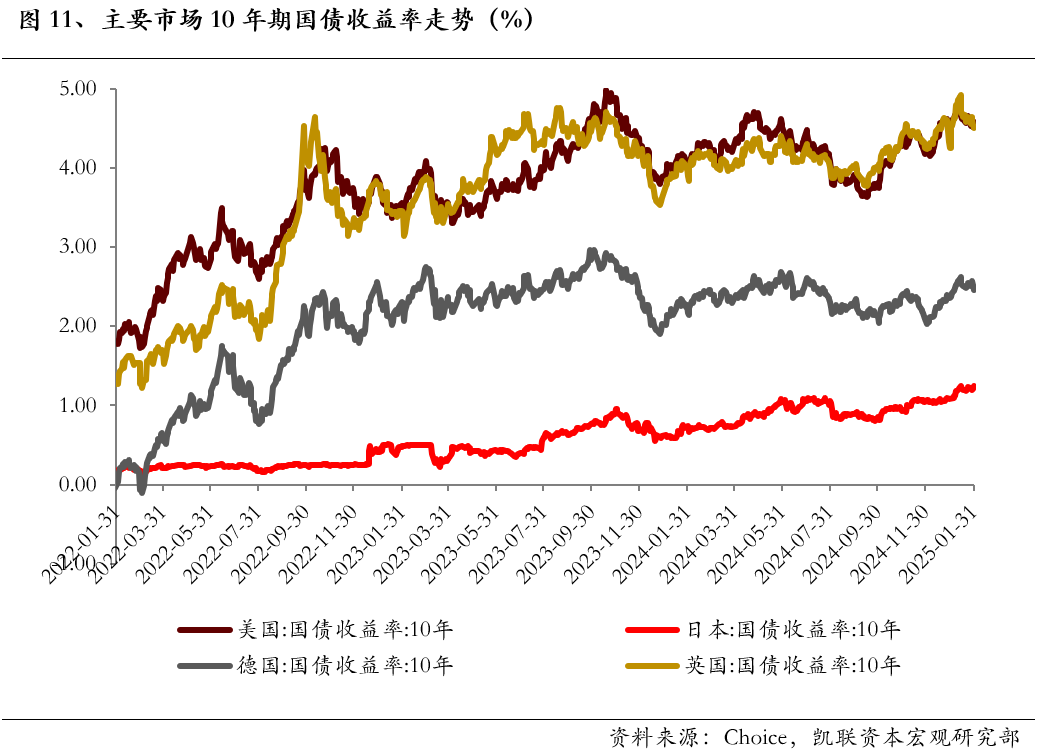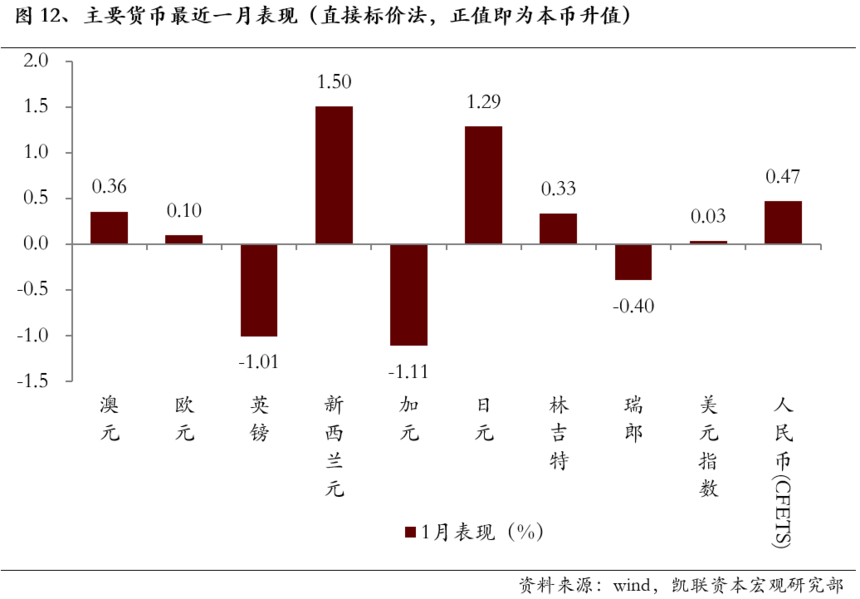
|
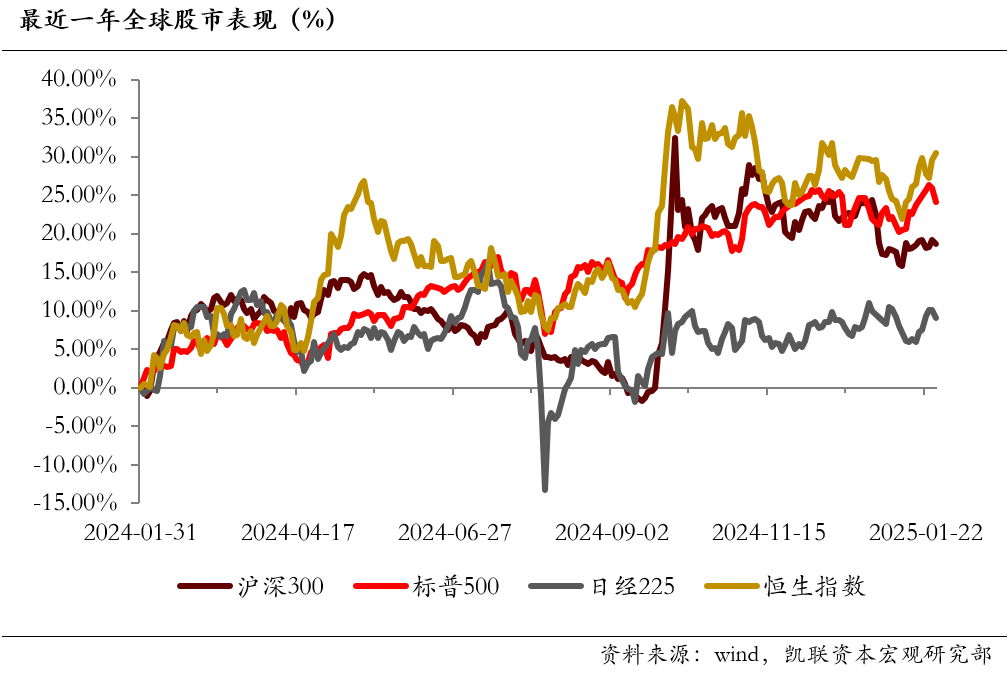
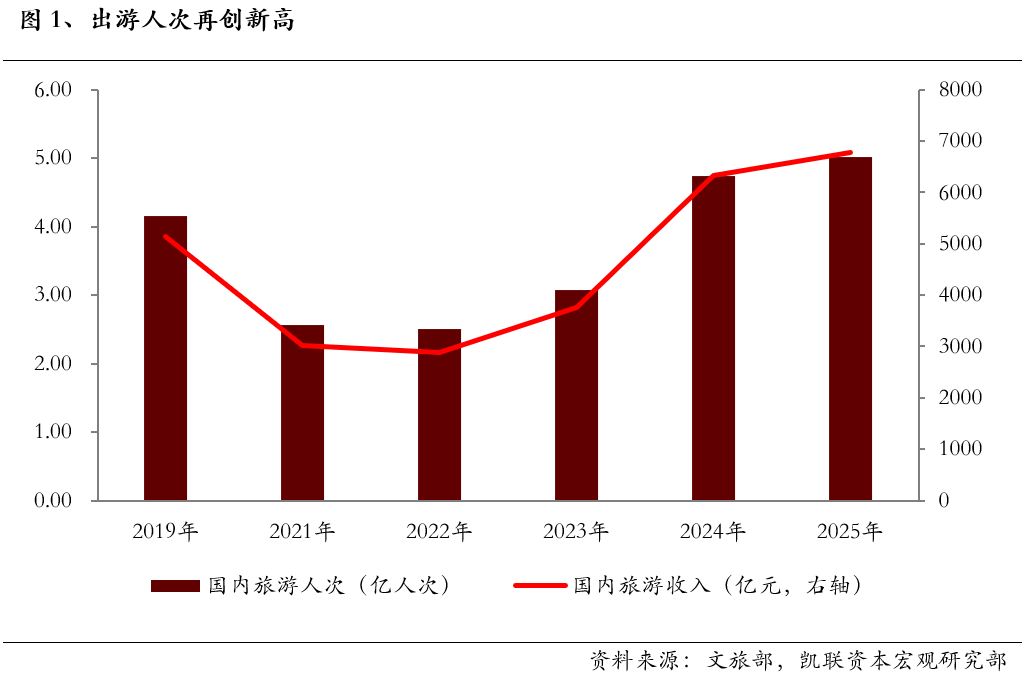
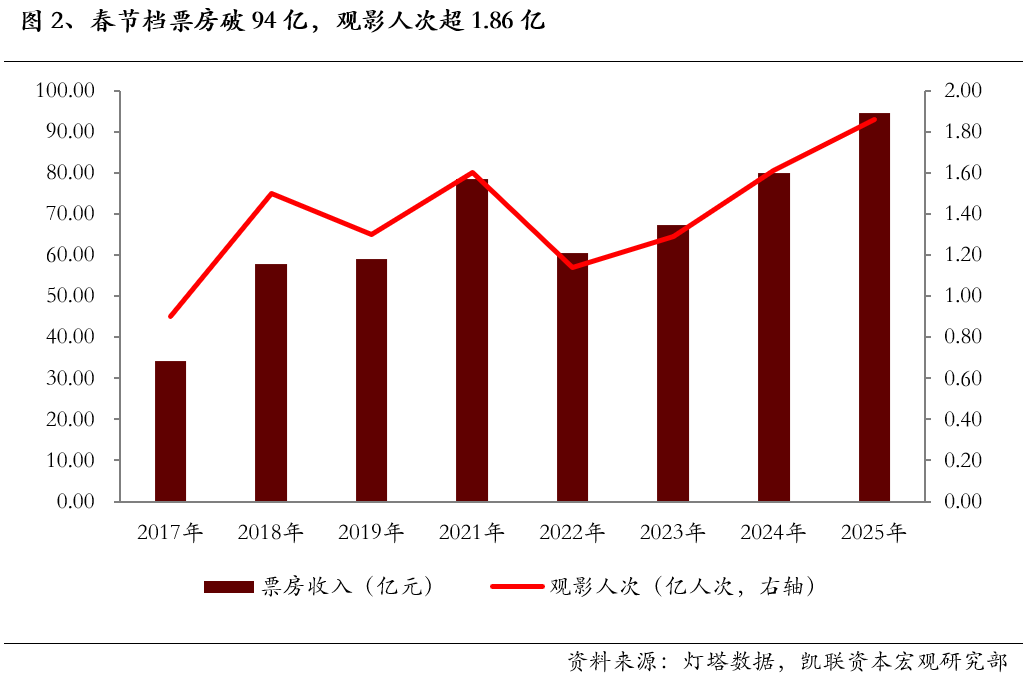
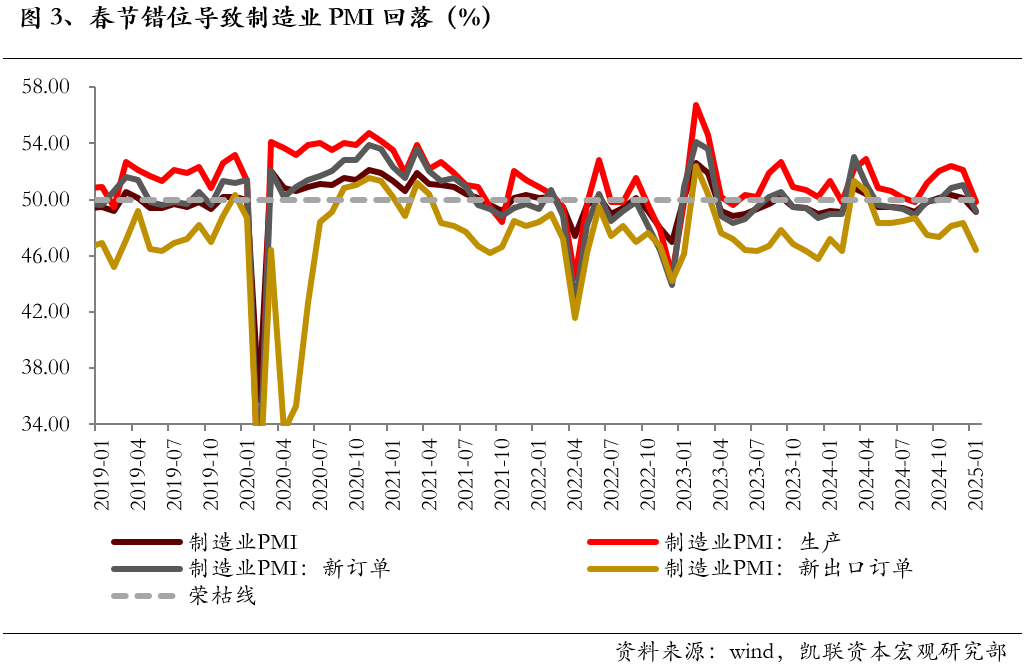
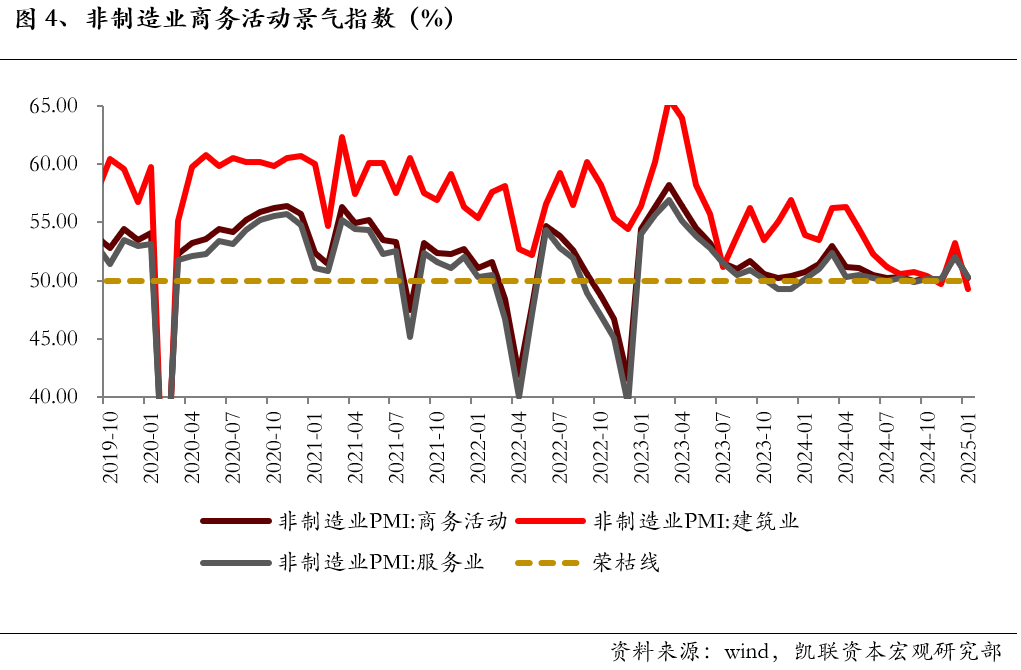
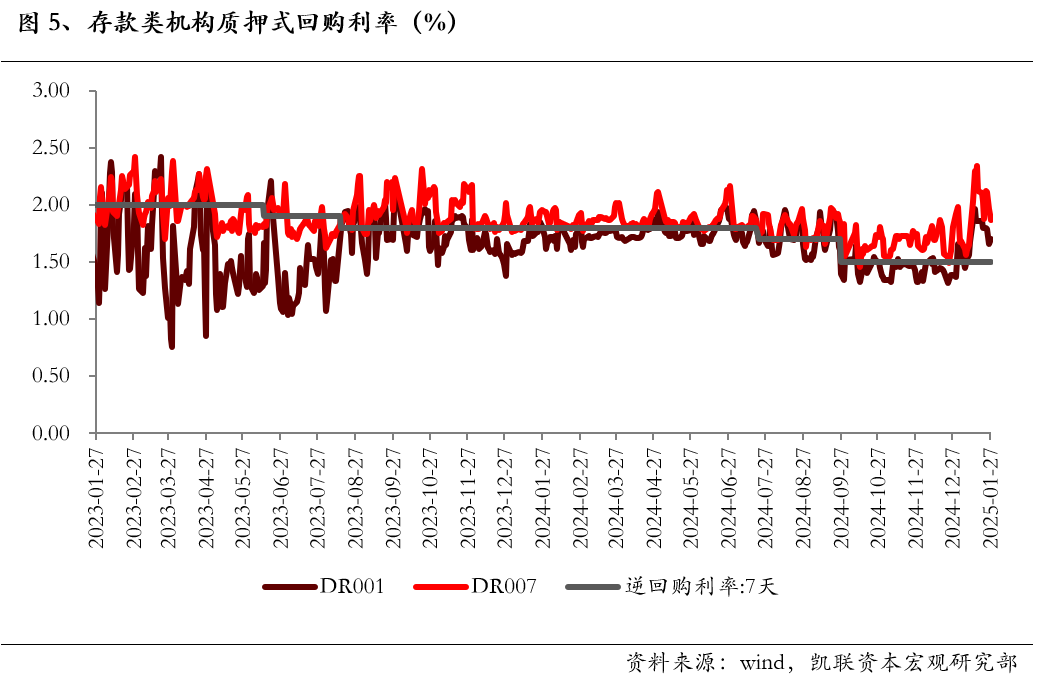
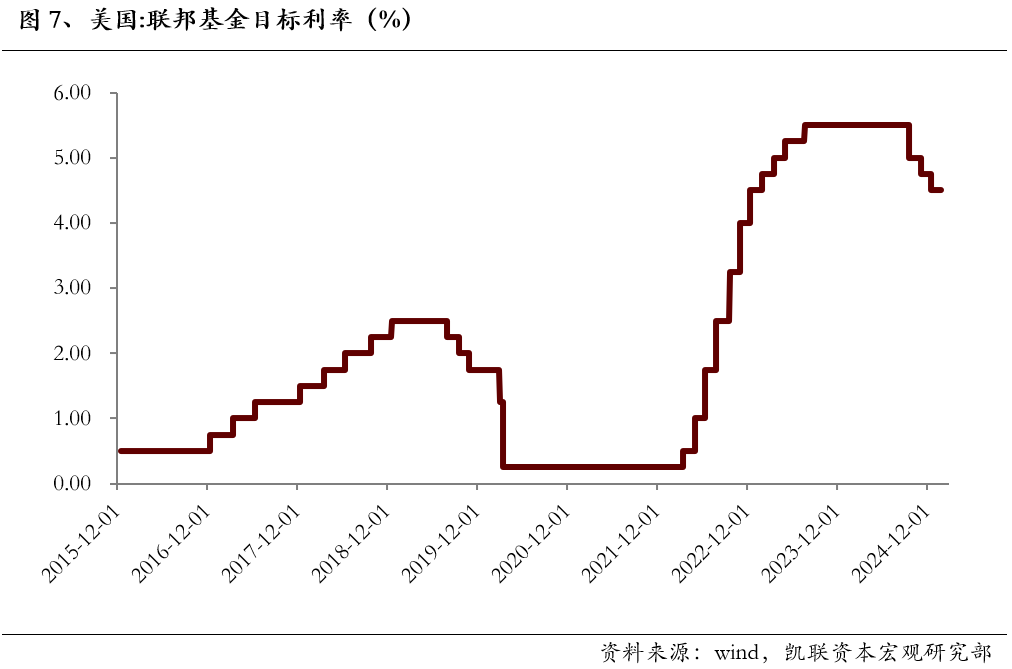
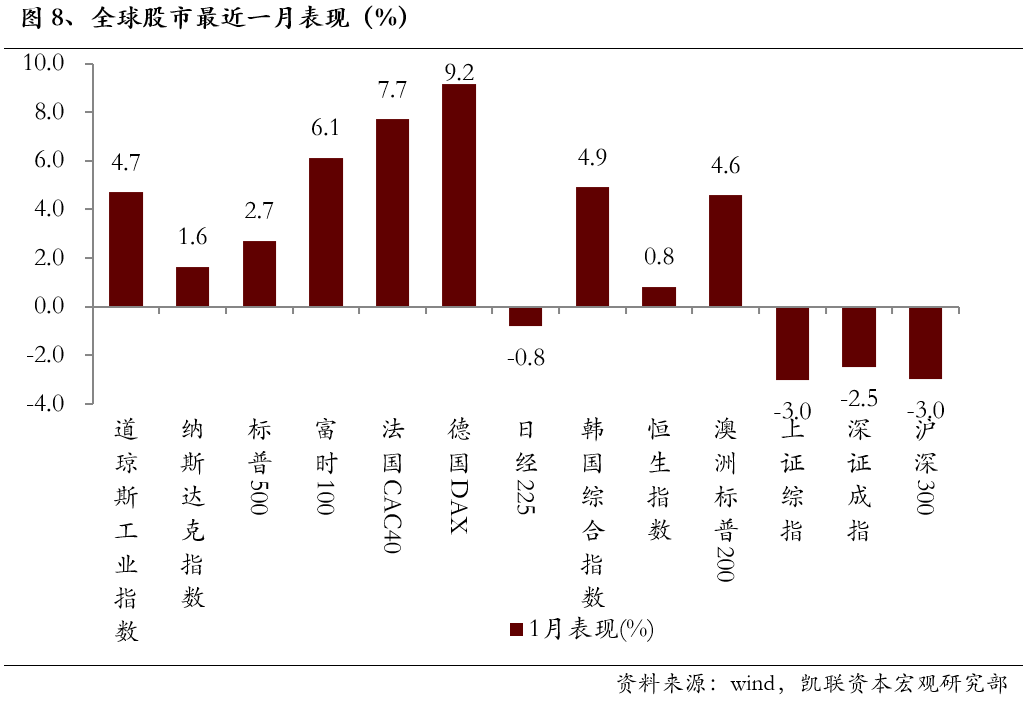
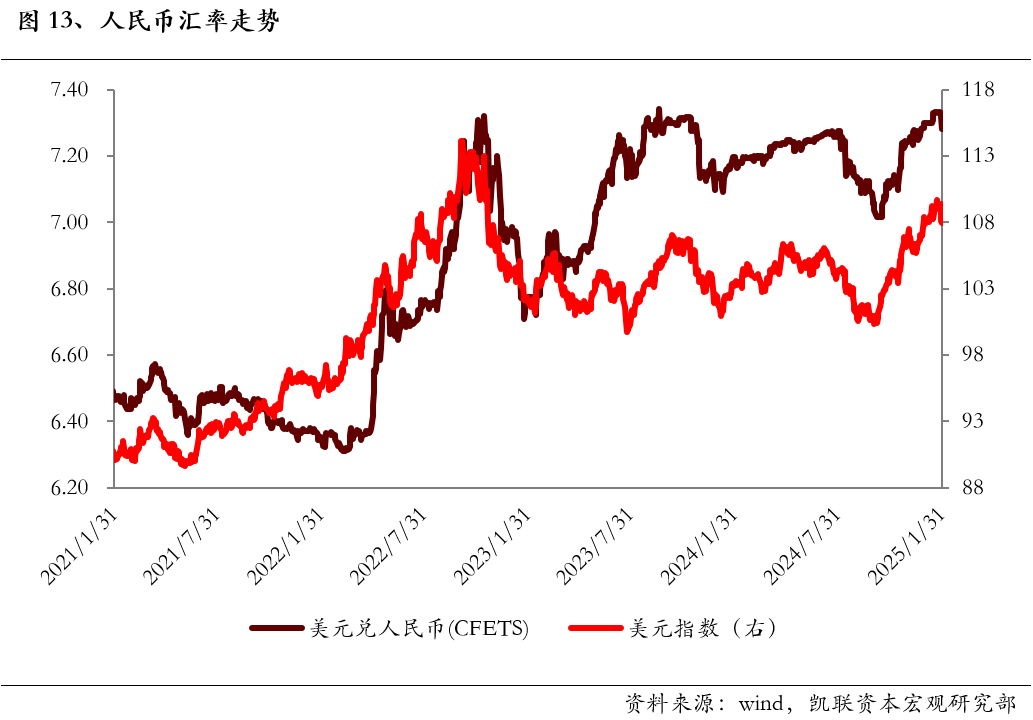
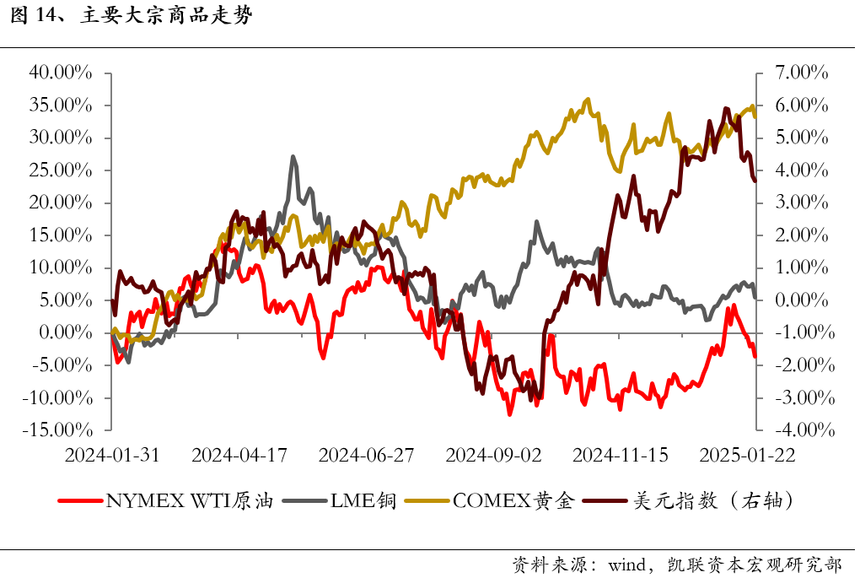
【月度宏观】春节假期消费稳健,PMI指数季节性回落时间:2025-02-06 投资要点: 春节假期国内消费延续恢复势头,出游以及观影数据均创新高。春节假期8天,全国国内出游5.01亿人次,同比增长5.9%;国内出游总花费6770.02亿元,同比增长7.0%。全国出游人次和总花费再创新高。2025年春节档(1.28-2.4)档期总票房94.54亿,大幅超过去年春节档的80.16亿,刷新影史春节档最高票房纪录;观影人次1.86亿,同样刷新影史春节档最高纪录。 制造业与非制造业商务活动景气均有所回落,服务业延续扩张态势。2025年1月份,制造业PMI下行1个百分点至49.1%,主要原因是今年春节较早,导致经济景气度较12月放缓较为明显。从重点行业看,装备制造业PMI为50.2%,连续6个月运行在临界点以上;但消费品行业PMI比上月下降2.3个百分点至49.1%。企业生产经营活动预期反弹2个百分点至55.3%,体现随着宏观政策更加积极,工业品价格呈企稳迹象,企业经营信心持续好转。1月,服务业商务活动指数为50.3%,比上月下降1.7个百分点,扩张态势有所放缓;建筑业PMI则受季节性因素再度回落至历史低点49.3%(前值53.2%)。 1月,美联储如期暂停降息,利率水平维持在4.25%-4.50%,关于通胀和经济方面,重申通胀仍高、经济稳定。我们认为,考虑到美国通胀依旧偏高、经济保持强劲、特朗普新政等,后续降息路径将更加谨慎,3月份或仍将暂停降息。 美国时间2月1日,基于《国际紧急经济权力法》(IEEPA),美国宣布对从加拿大和墨西哥进口的商品征收25%的额外关税,对从中国进口的商品征收10%的额外关税,同时对来自加拿大的能源产品提供一定的豁免,征收10%的关税。我们始终认为,关税是特朗普政府谈判的手段,而非目的;后续特朗普仍可能以其他名目为由发起第二波关税,但同时部分协商和豁免也可能会落地。 大类资产方面,1月全球股市各有涨跌,欧股领涨,国内A股领跌;海外主要经济体10年期国债收益率多数上行;美元指数先上后下,整月小幅上行0.03%,人民币贬值压力有所缓解;1月原油价格上行,黄金价格大幅飙升,再创新高。 报告正文: 1.1 国内经济:春节假期国内消费延续恢复势头,PMI指数季节性回落 春节假期国内消费延续恢复势头,出游以及观影数据均创新高 2月5日,文化和旅游部公布春节假期最新数据:春节假期8天,全国国内出游5.01亿人次,同比增长5.9%,可比口径较2019年同期增长26.0%;国内出游总花费6770.02亿元,同比增长7.0%,可比口径较2019年同期增长15.2%。全国出游人次和总花费再创新高。 据灯塔专业版,截至2月4日21时,2025年春节档(1.28-2.4)档期总票房94.54亿,大幅超过去年春节档的80.16亿,刷新影史春节档最高票房纪录;观影人次1.86亿,同样刷新影史春节档最高纪录。2025春节档在预售阶段就接连打破了多项预售纪录,上映后票房势头依然强劲。大年初一到大年初七大盘票房连续7天突破10亿。这也是历史首次出现单日大盘连续七天破10亿。 制造业与非制造业商务活动景气均有所回落,服务业延续扩张态势 1月27日,国家统计局公布了1月中国采购经理指数:制造业采购经理指数为49.1%(前值50.1%),非制造业商务活动指数为50.2%(前值52.2%),综合PMI产出指数为50.1%(前值52.2%)。 春节错位等因素影响,制造业重回收缩区。2025年1月份,制造业PMI下行1个百分点至49.1%,主要原因是今年春节较早,导致经济景气度较12月放缓较为明显。从供需两端来看,生产指数和新订单指数双双回落至收缩区49.8%、49.2%,分别拖累PMI下行0.6、0.5个百分点,其中体现外需的新出口订单指数亦下行1.9个百分点至46.4%。价格方面,部分受国际油价回升带动,原材料购进价格指数回升1.3个百分点至49.5%,出厂价格指数回升0.7个百分点至47.4%,推测1月PPI将有所改善。从重点行业看,消费品行业受春节因素影响最为明显:1月装备制造业PMI为50.2%,比上月下降0.4个百分点,连续6个月运行在临界点以上;消费品行业PMI比上月下降2.3个百分点至49.1%。 虽然制造业PMI在春节错位的影响下有所回落,但企业生产经营活动预期反弹2个百分点至55.3%,为2024年4月以来最高,体现随着宏观政策更加积极,工业品价格呈企稳迹象,企业经营信心持续好转。 服务业延续扩张态势,建筑业景气季节性回落。1月非制造业商务活动指数为50.2%,比上月下行2.0个百分点。服务业商务活动指数为50.3%,比上月下降1.7个百分点,服务业扩张态势有所放缓。其中,受寒假以及春节临近的消费带动,居民购物、住宿餐饮、交通运输和景区服务等行业活动表现良好,相关行业商务活动指数均在扩张区间。需要注意的是,服务业投入品价格在扩张区间进一步上行0.2个百分点至50.9%,但销售价格在收缩区间回落0.3个百分点至48.8%,意味着成本上升对企业盈利产生压制。建筑业PMI则受季节性因素再度回落至历史低点49.3%(前值53.2%),春节假期和冬季低温对建筑施工产生影响,建筑业进入传统淡季。建筑业业务活动预期指数温和回落0.6个百分点,但延续了去年四季度以来的企稳回升态势。 1.2 流动性前瞻:节前资金面偏紧,短端利率有所上行 临近年底资金需求放大,整体流动性有所收紧,短端利率明显高于7天逆回购政策利率。从月度均值来看,1月DR001、DR007均值分别较12月上行28bp、22bp至1.72%、1.93%。 公开市场操作方面,1月央行通过票据到期、逆回购、MLF、国库现金定存分别投放47.2、43093、2000、1200亿元,通过发行票据、逆回购到期、MLF到期分别回笼1150、23360、9950亿元,实现净投放28880.2亿元。 2.1 海外宏观:美联储如期暂停降息,美国对中国商品加征10%关税 美联储如期暂停降息,后续进入观望阶段 1月29日,美联储在FOMC会议上宣布,利率水平维持在4.25%-4.50%,基本符合市场预期。缩表方面,继续按计划执行,每月上限为600亿美元(250亿美元国债和350亿美元MBS)。 关于通胀方面,重申通胀仍高。议息声明中删除了“通胀已经朝着委员会2%的目标取得进展”的表述,市场解读为偏鹰。但在新闻发布会中鲍威尔指出,决定缩短关于通胀表述的语句,并不是为了发出信号;将继续保持2%的通胀目标;无需等到美国通胀率回落至2%才再度降息。整体来看,鲍威尔的表态依然偏中性。 关于经济方面,重申经济稳定。美联储指出,最近的指标表明,经济活动继续稳步扩张。议息声明中,关于劳动力市场表述为“近几个月,失业率稳定在较低水平,劳动力市场状况保持稳定”。暗示失业率低位下没有降息必要。 记者问答环节,美联储主席鲍威尔表示,经济仍然总体强劲,不急于调整政策利率,将需要时间观测特朗普的新政策,并表示还没有与特朗普接触。 我们认为,考虑到美国通胀依旧偏高(12月核心CPI同比3.2%,长期目标2%)、经济保持强劲、特朗普新政(加关税、驱逐移民),后续降息路径将更加谨慎,3月份或仍将暂停降息。 美国关税新政发布,较市场预期表现温和 美国时间2月1日,据白宫网站,基于《国际紧急经济权力法》(IEEPA),对从加拿大和墨西哥进口的商品征收25%的额外关税,对从中国进口的商品征收10%的额外关税,同时对来自加拿大的能源产品提供一定的豁免,征收10%的关税。关税将于2月4日生效(对墨西哥、加拿大加征关税的实施时间推迟至3月4日)。 为什么最先针对中国、加拿大和墨西哥?首要原因是墨西哥、中国和加拿大是美国前三大贸易伙伴,2023年美国自三国进口占其总进口的四成多,美国自墨西哥、中国和加拿大进口占总进口比重分别为15.1%、14.1%和13.6%,远超其他经济体。同时,中国、墨西哥、加拿大也是美国贸易逆差的第一、第二和第六大来源经济体,2023年美国来自中国、墨西哥和加拿大的贸易逆差规模分别占其贸易逆差总额的36.1%、19.7%和8.8%。 对我国来说,美国加征关税10%,较市场预期相对温和,未来政策不确定性仍高。关税是特朗普政府的手段,而非目的,最终取决于中美博弈结果。近日美国与加拿大、墨西哥加强沟通交流后,加拿大与墨西哥表示做出让步,美国暂停对墨西哥、加拿大商品加征关税,将其实施时间推迟到2025年3月4日,这亦体现了关税在国际博弈中的作用,不排除中美经过沟通后,亦存在暂停加征关税的可能。 基于上一轮中美贸易摩擦的经验,据粤开证券测算:关税生效1年,中国对美国出口的关税弹性约为-1.2,即关税每上升1%,我国对美出口同比增速下降1.2个百分点。因此,美国对中国加征10%的关税,或将导致2025年中国对美国出口同比增速下降12个百分点,拖累中国总体出口同比增速回落1.8个百分点,可能影响2025年中国GDP同比增速回落0.3个百分点。 总体而言,我们始终认为,关税是特朗普政府谈判的手段,而非目的;后续特朗普仍可能以其他名目为由发起第二波关税,但同时部分协商和豁免也可能会落地。 2.2 全球资产:全球股市各有涨跌,黄金价格飙升 全球股市:各有涨跌 2025年1月全球股市各有涨跌,欧洲股市领涨,美国三大股指均实现上涨,日经225和国内A股下跌。具体来看,欧洲地区富时100、法国CAC40、德国DAX领涨6.1%、7.7%、9.2%;美国三大股指道指、纳指、标普500分别上涨4.7%、1.6%、2.7%;恒生指数上涨0.8%;日经225下跌0.8%。 国内A股:多数下跌,主要指数回落 春节前来看,A股方面,除了北证50,各大指数均有所回落,1月上证指数下跌3.02%至3250,北证50逆势上涨1.95%。 从申万一级行业来看,1月仅有色金属等四家行业实现上涨,绝大多数行业实现下跌。 主要经济体债券市场:海外10年期国债收益率多数上行 1月,海外主要经济体的10年期国债收益率多数大幅上行。美国10年期国债收益率先上后下,最终1月底收益率持平于12月底为4.58%;德国10年期国债收益率上行10bp至2.46%;英国10年期国债收益率上行26bp至4.51%;受日本央行加息影响,日本10年期国债收益上行16bp至1.24%。 外汇市场:美元指数先上后下 1月,美元指数先上后下,最终小幅上涨0.03%至108.516,非美货币各有涨跌。其中,由于日央行加息,日元明显上涨1.29%,美元兑日元汇率为155.2;新西兰元上涨1.5%;人民币贬值压力稍有缓解,对美元上涨0.47%,美元兑人民币汇率为7.265。 大宗商品:原油上涨,黄金飙升 1月,原油价格持续上行2.7%至73.81美元/桶;黄金价格大幅飙升创新高,整月上涨7.3%至2831.5美元/盎司;LME铜上行3.2%至9064美元/吨。 |