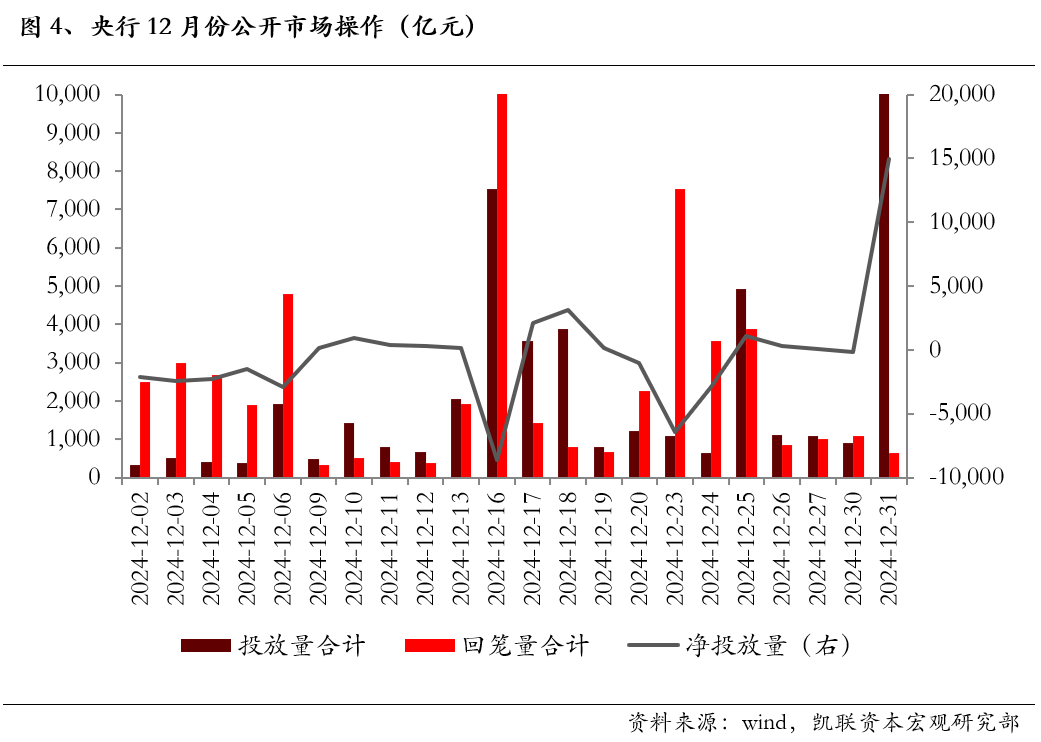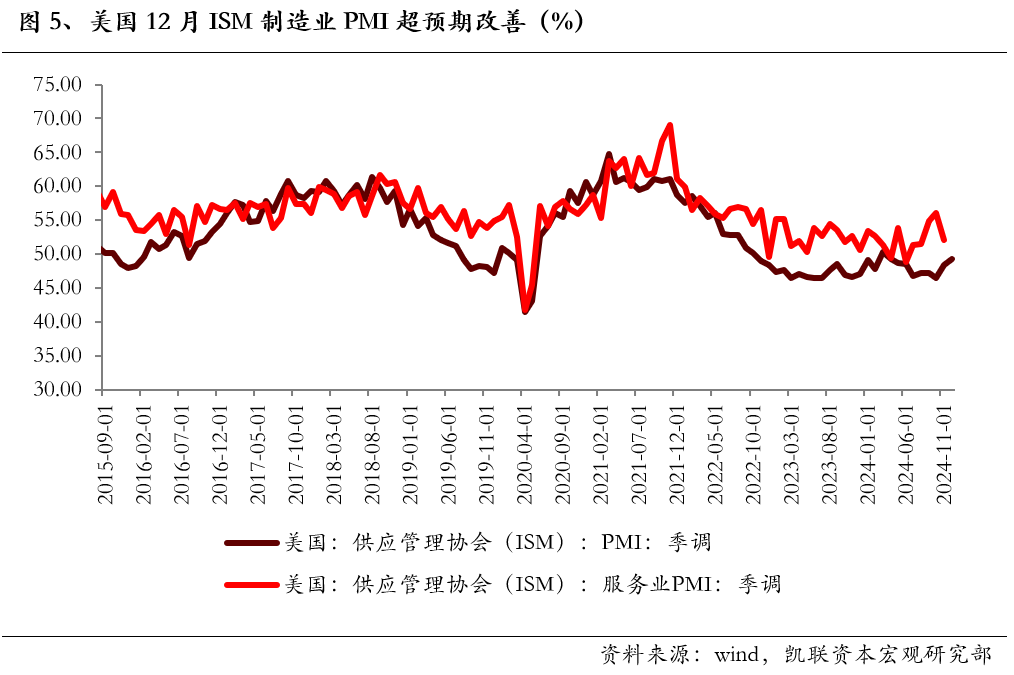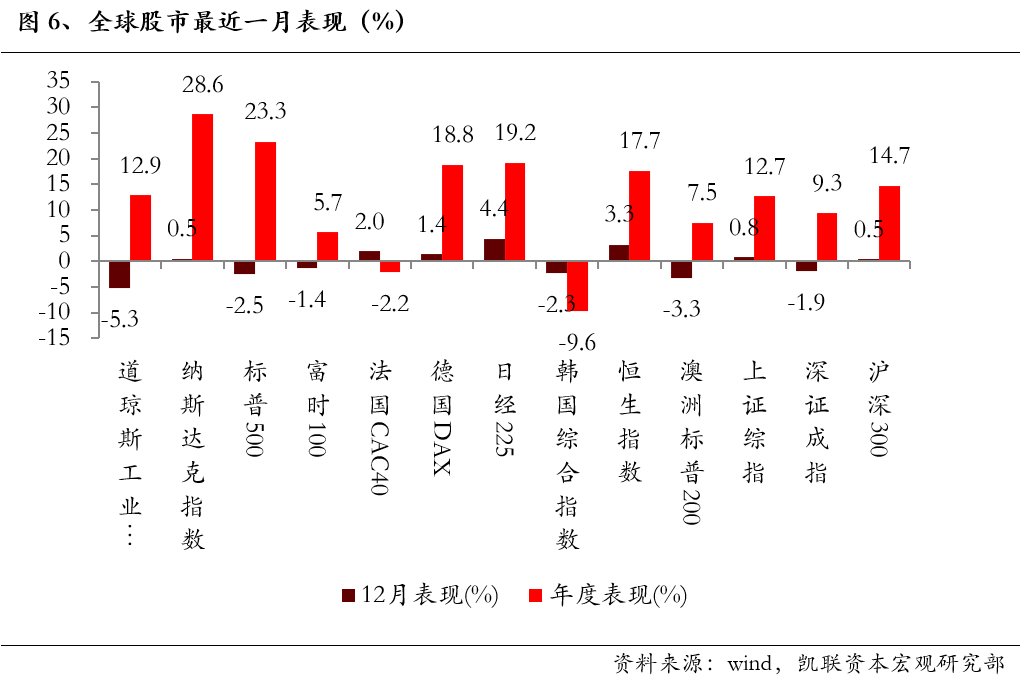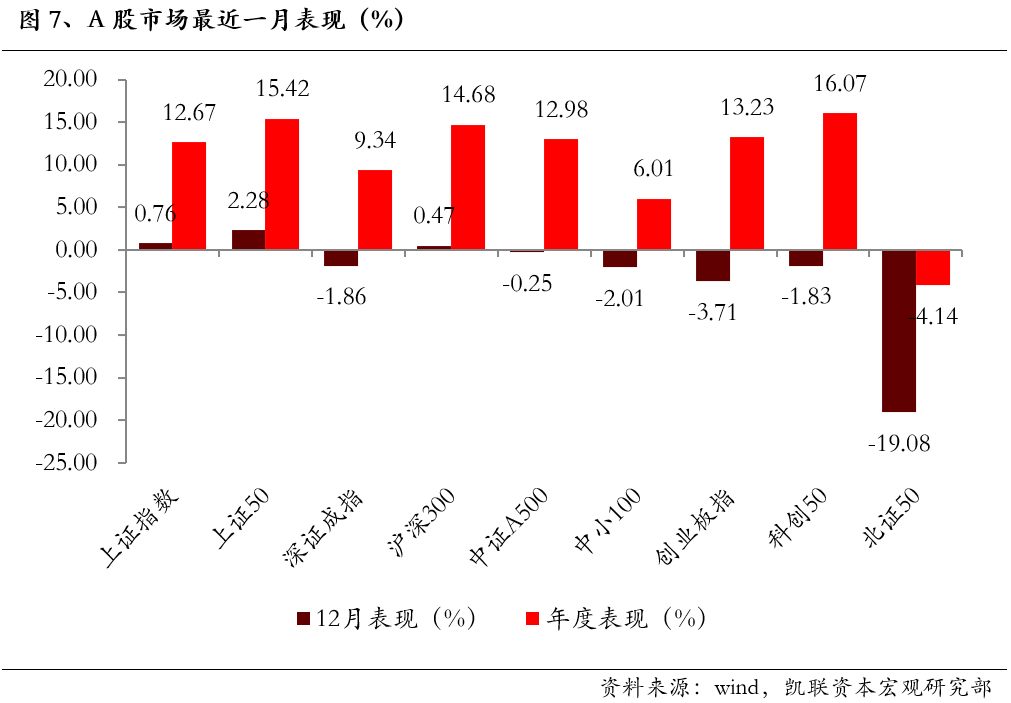
|
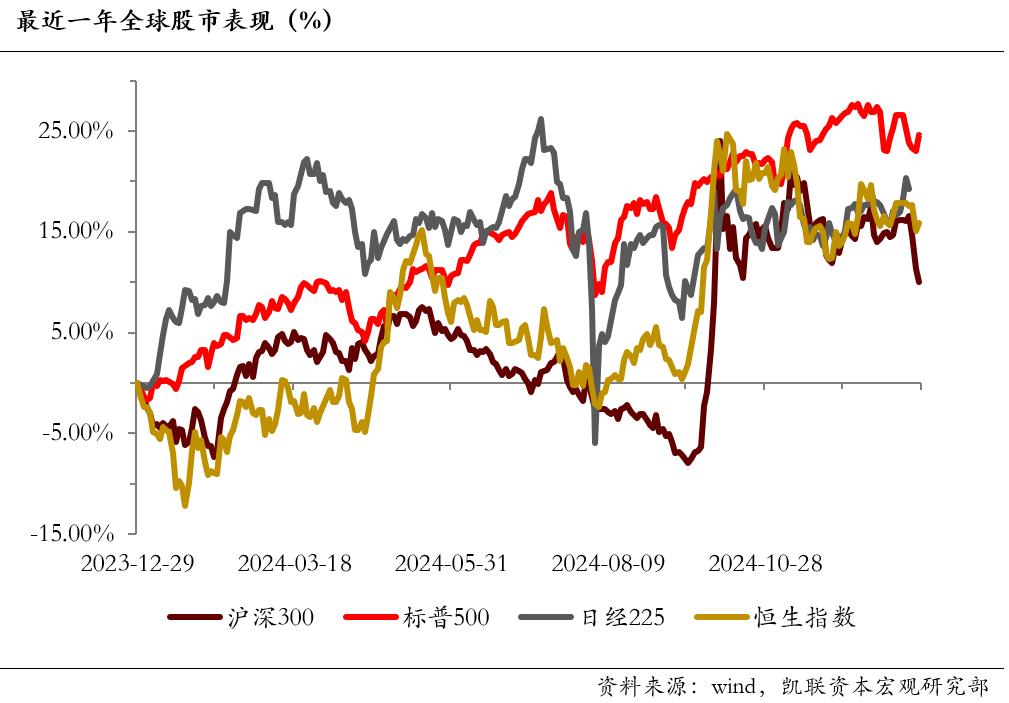
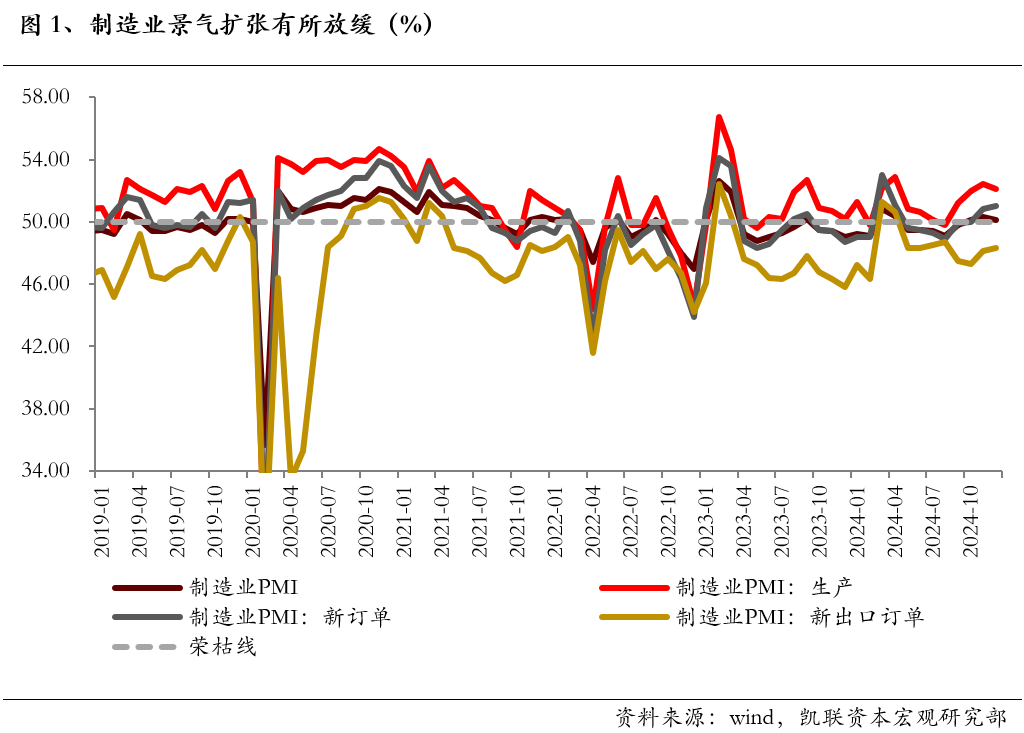
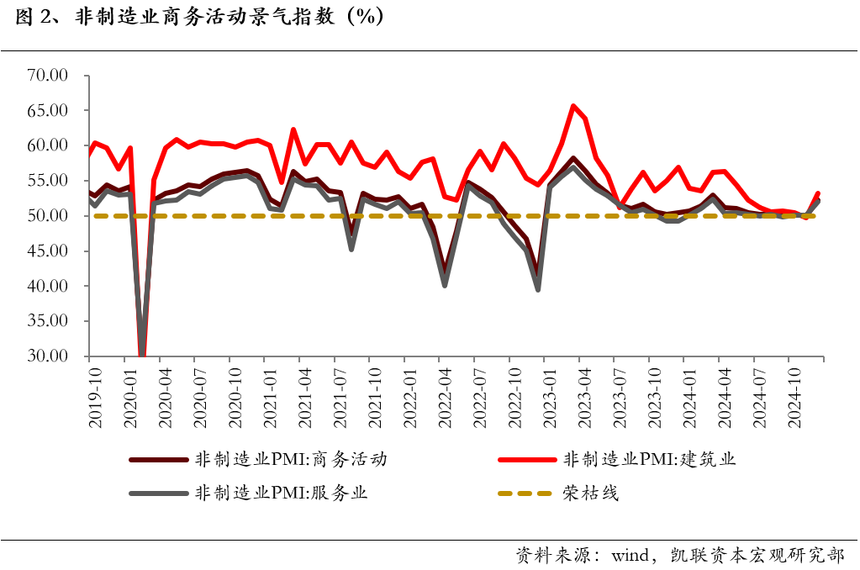
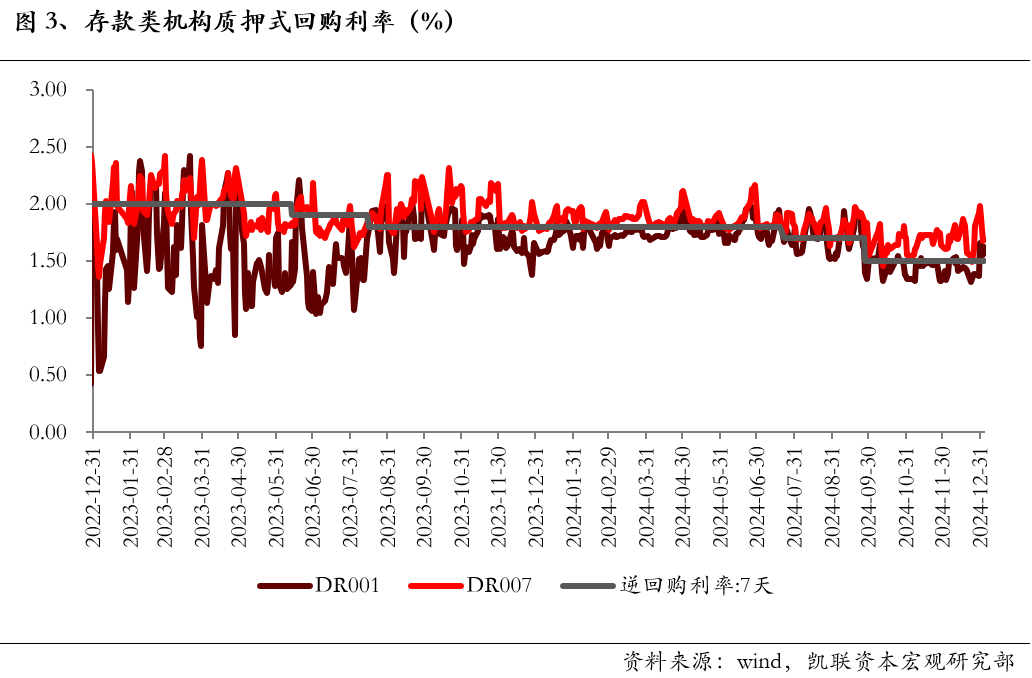
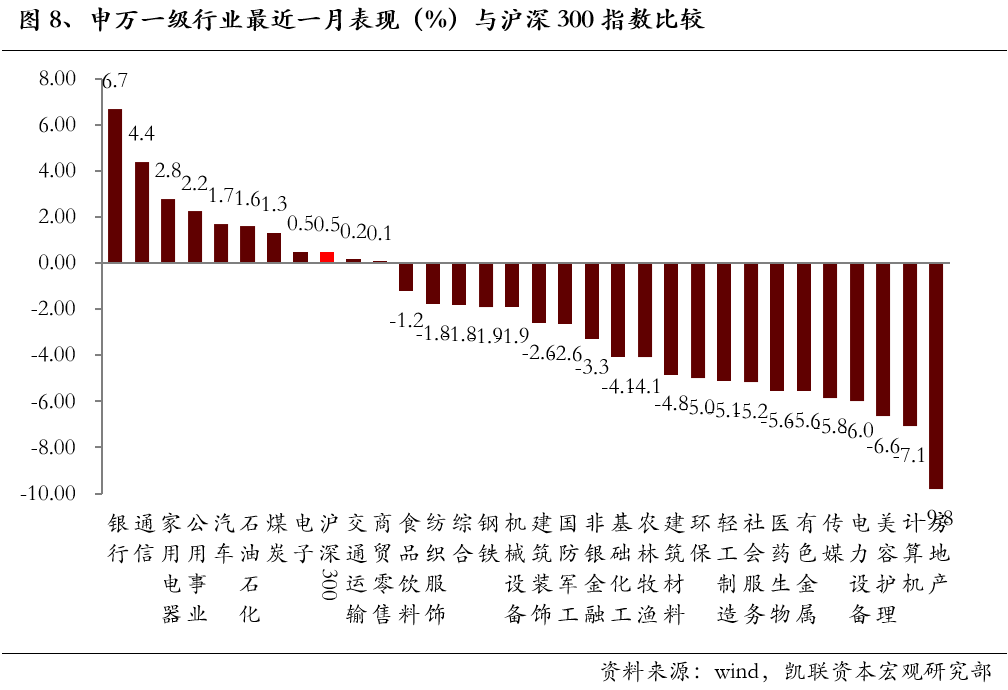
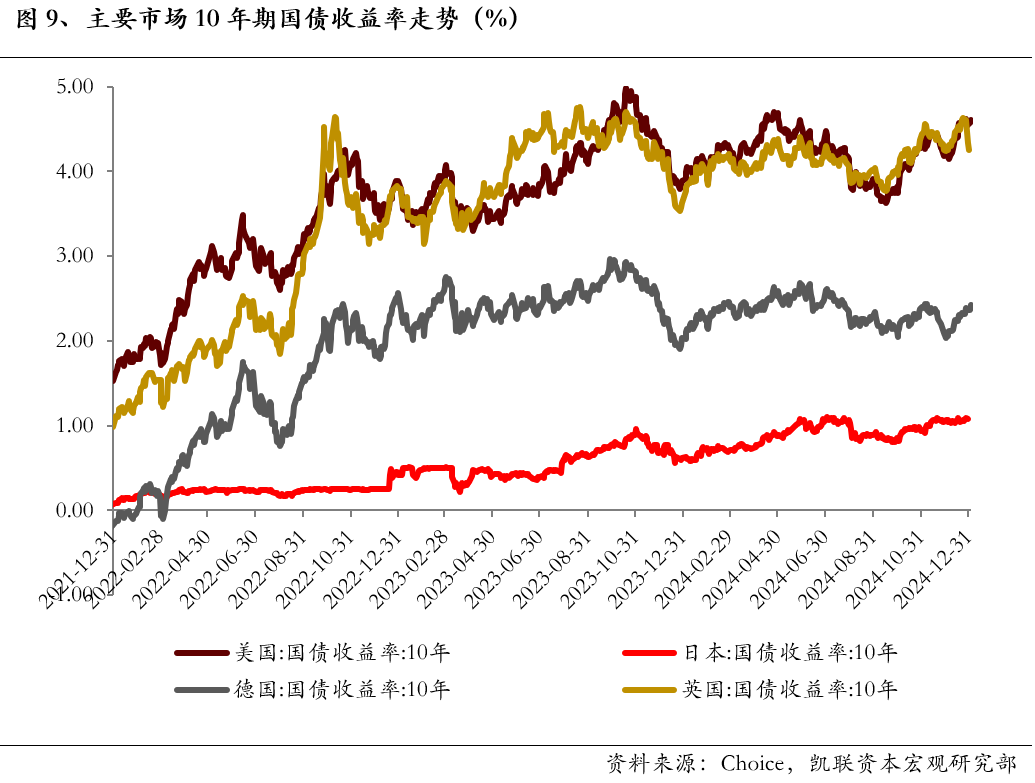
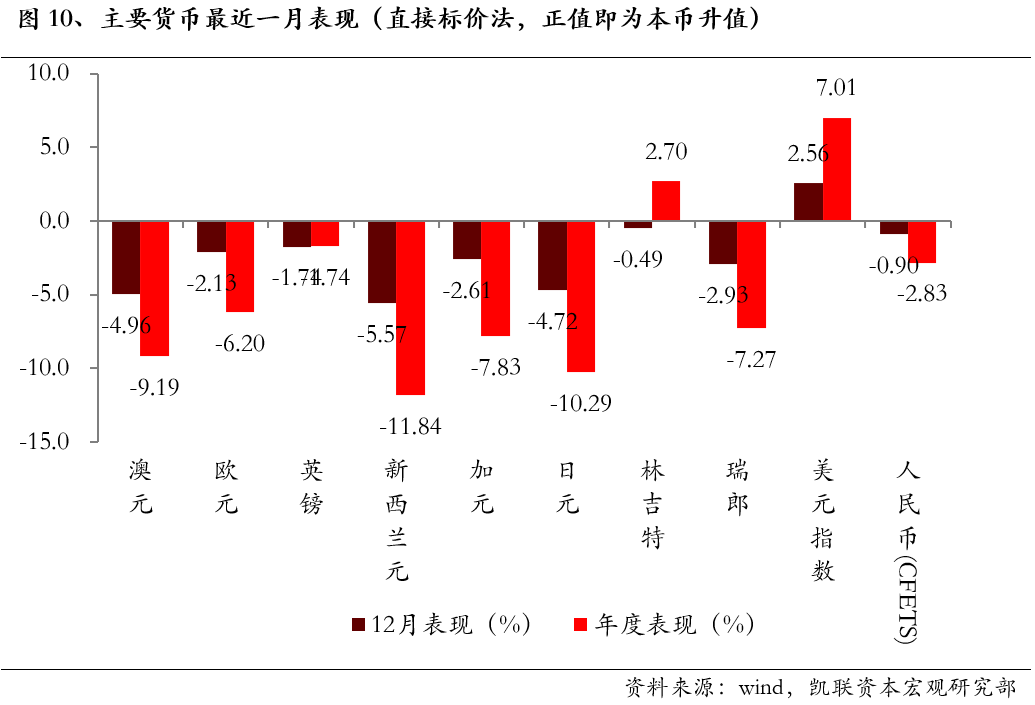
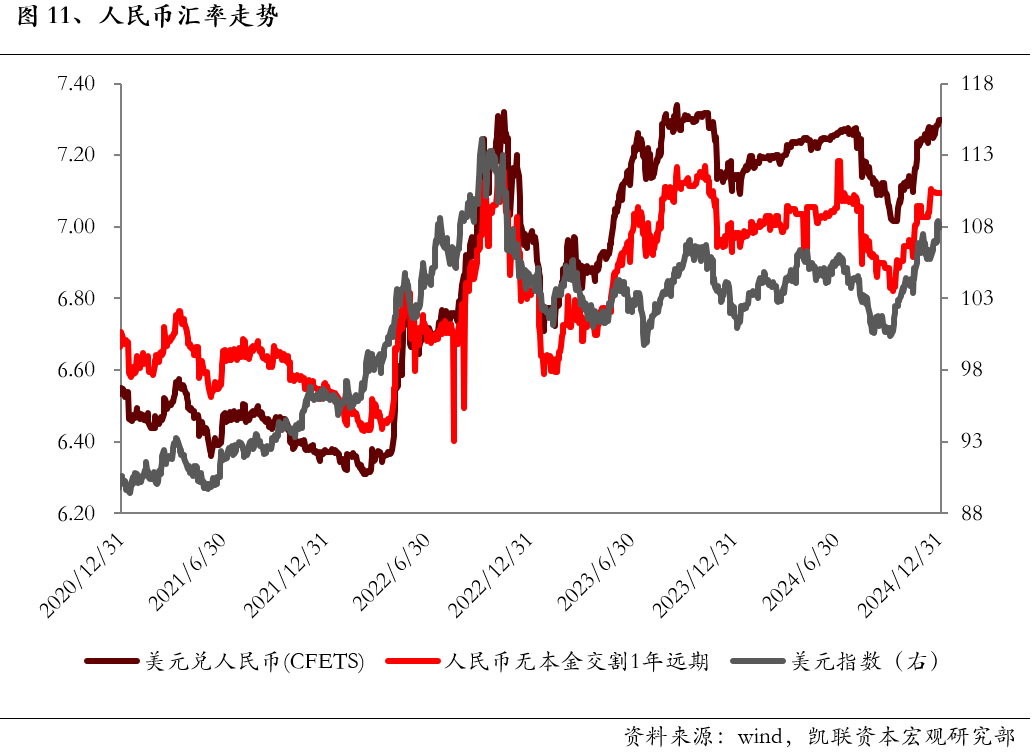
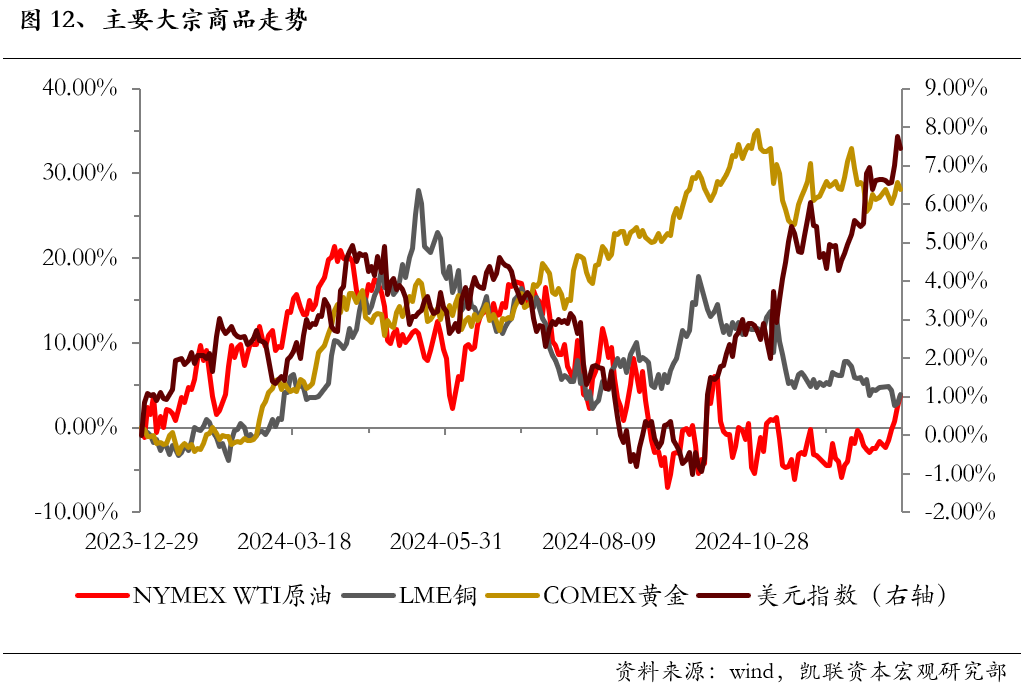
【月度宏观】制造业延续扩张趋势,建筑业重回扩张区时间:2025-01-06 投资要点: 2024年12月份制造业PMI虽有回落,但符合季节性趋势,并持续处于扩张区间(50.1%)。需求端连续4个月改善,其中抢出口现象仍存;价格端表现依旧疲软,相关指数进一步下滑;消费品行业在以旧换新政策、年底消费高峰、抢出口带动下表现亮眼。服务业商务活动指数提升1.9个百分点至52.0%,为2024年4月以来高点。建筑业商务活动指数提升3.5个百分点,重回扩张区至53.2%,创2024年6月以来新高。去年四季度制造业和非制造业连续三个月处于扩张区域,说明去年三季度经济触底之后,四季度经济呈现温和复苏。 美国12月经济指标总体超预期,ISM制造业指数上行0.9个百分点至49.3%,好于预期48.2%;初次申请失业金人数回落;市场降息预期基本稳定,截至1月3日,市场预计今年1月降息25bp的概率仅为10.7%。 大类资产方面,12月全球股市各有涨跌,周度来看多数下跌,A股领跌;美国10年期国债收益率持续上行,一度突破4.6%;美元指数连续3个月大幅上行,上周一度突破109,人民币汇率承压,兑美跌破7.3;12月原油价格上行,黄金价格下跌。 报告正文: 1.1 国内经济:制造业延续扩张,建筑业重回扩张 12月31日,国家统计局公布了12月中国采购经理指数:制造业采购经理指数为50.1%(前值50.3%),非制造业商务活动指数为52.2%(前值50%),综合PMI产出指数为52.2%(前值50.8%)。 制造业PMI延续扩张态势,需求端持续改善。2024年12月份,制造业采购经理指数(PMI)为50.1%,比上月下降0.2个百分点。与近年同期相比,本月的PMI高于过去几年同期的平均水平,虽然边际有所回落,但降幅符合季节性表现。制造业PMI连续三个月位于荣枯线上。从供需两端来看,供给扩张放缓,需求端改善。生产指数52.1%(前值52.4%),拖累PMI下行0.07个百分点;新订单指数51%(前值50.8%),拉动PMI上行0.06个百分点,其中新出口订单指数亦持续改善至48.3%(前值48.1%),抢出口情况持续存在。价格方面依旧偏弱,12月主要原材料购进价格指数为48.2%,较上月下行1.6个百分点;出厂价格指数为46.7%,较上月下行1.0个百分点;12月PPI或难有明显起色。 从行业上来看,消费品制造业表现最强,以旧换新政策、年底消费高峰和抢出口共同助力消费品产需恢复。消费品制造业PMI为51.4%,比上月上升0.6个百分点;高技术制造业、装备制造业和原材料行业景气水平分别较上月回落0.9、0.7和0.4个百分点,但其生产指数都保持在50%以上的扩张区间。 从企业规模看,2024年12月份,大中型企业持续表现较好,PMI分别为50.5%、50.7%;小型企业依旧偏弱,PMI下行0.6个百分点至48.5%,低于临界点。 总结来看,12月份制造业PMI虽有回落,但符合季节性,并持续处于扩张区间。需求端连续4个月改善,其中抢出口现象仍存;价格端表现依旧疲软,相关指数进一步下滑;消费品行业在以旧换新政策、年底消费高峰、抢出口带动下表现亮眼。 服务业回升向好,建筑业重回扩张。12月非制造业商务活动指数为52.2%,比上月上升2.2个百分点,景气水平明显提高。服务业商务活动指数提升1.9个百分点至52.0%,为2024年4月以来高点。据国家统计局及中采数据:一是,12月零售业、住宿业、餐饮业和文体娱乐行业商务活动指数均较上月提升;二是,运输相关行业表现较好,铁路运输、航空运输、邮政业的商务活动指数明显上升,且指数均在55%以上;三是,金融业继续恢复,商务活动指数实现连续2个月环比上升,且在60%以上。 建筑业商务活动指数提升3.5个百分点,重回扩张区至53.2%,创2024年6月以来新高。究其原因,一方面,受春节假期临近,部分企业抢抓施工进度。另一方面,财政政策边际发力,“两重”建设有所加快,或对建筑业活动需求有所支撑。根据统计局披露信息,12月建筑业新订单指数为51.4%,2024年以来首次升至扩张区间。 总的来看,去年四季度制造业和非制造业连续三个月处于扩张区域,说明去年9月之后的宏观增量政策出台和存量政策的落实,效果逐渐显现,四季度经济在三季度触底之后开始呈现温和复苏态势。 1.2 流动性前瞻:临近年底短端利率波动加大,预计2025年持续降准降息 临近年底,12月短端利率波动较大,但从月度均值来看,与11月数据几乎持平。DR001、DR007月度均值分别较11月上行1bp、3bp至1.43%、1.71%。 公开市场操作方面,12月央行通过票据到期、逆回购、MLF分别投放247.5、33978、3000亿元,通过发行票据、逆回购到期、MLF到期、国库现金定存到期分别回笼235、42308、14500、1200亿元,实现净回笼7017.5亿元。 12月27日,央行召开货币政策委员会2024年第四季度(总第107次)例会;1月3日-4日,召开中国人民银行工作会议。会议总结2024年工作,分析当前形势,部署2025年工作。 2024年,央行实施稳健的货币政策灵活适度、精准有效,加大逆周期调节力度,全年两度降准降息、持续优化信贷结构、不断健全市场化利率调控机制,全年保持较强的实体经济支持力度,为经济回升向好创造了适宜的货币金融环境。具体来看,央行分别在2024年2月与9月两度降准,累计释放中长期流动性约2万亿元,支持年初经济“开门稳”与下半年全力稳增长;2024年7月明示公开市场7天期逆回购操作利率为政策利率,并同步下调10bp,9月再次下调政策利率20bp至1.5%的历史低位,中期借贷便利(MLF)、贷款市场报价利率(LPR)在政策利率引导下持续下行。 2025年,中央经济工作会议部署了经济工作的重点任务,定调货币政策要“适度宽松”,并提出保持流动性“充裕”,今年仍会继续适度降准降息,与此同时,2024年创设的公开市场买断式逆回购操作、国债买卖等货币政策新工具也将为流动性供给提供更多选择。 2.1 海外宏观:美国12月经济指标总体超预期 12月美国ISM制造业指数上行0.9个百分点至49.3%,好于预期48.2%(彭博一致预期),但仍低于荣枯线;各分项数据普遍改善,其中新订单指数从50.4%上行至52.5%,但就业指数从48.1%回落至45.3%。此前公布的Markit制造业PMI超预期上行至49.4%,与ISM制造业PMI基本一致。 初次申请失业金人数回落。12月28日当周美国初次申请失业金人数为21.1万人,较前一周减少0.9万人,低于市场预期的22.1万人;12月21日当周持续领取失业金人数为184.4万人,较前值减少5.2万人,同样低于市场预期的189万人。 市场降息预期基本稳定。CME数据显示,截至1月3日,市场预计今年1月降息25bp的概率为10.7%,与前一周持平。 2.2 全球资产:12月美元指数持续飙升,黄金价格高位震荡 全球股市:年度普涨,12月各有涨跌 年度来看,2024年全球股市普遍上涨,仅法国CAC40、韩国综指下跌;月度来看,各有涨跌。12月,美国三大股指中仅纳斯达克实现0.5%的涨幅,道指、标普500分别下跌5.3%、2.5%;欧洲方面,英国富时100下跌,法国和德国股市上涨;亚洲方面,恒生指数和日经225实现上涨,韩国综指下跌。 国内A股:年底大跌,指数回落 年度来看,除了北证50,各大指数均实现大幅上涨,尤其是926政治局会议释放一揽子刺激政策以来,各大指数大幅反弹。但从月度来看,12月多数下跌,尤其是2024年底最后一个交易日以及新年前两个交易日大跌,或是受到降准降息预期落空等因素的影响。上证指数截至上周五,回落至3211点。 从申万一级行业来看,12月银行、通信领涨,房地产、计算机领跌;如果从周度来看,所有行业全面下跌。 主要经济体债券市场:美国10年期国债收益率大幅上行 12月,海外主要经济体的10年期国债收益率均大幅上行。美国10年期国债收益率上行40bp至4.58%,月中一度突破4.6%;德国10年期国债收益率上行28bp至2.36%;英国10年期国债收益率波动较大,先上后下,最终持平于11月底为4.25%;日本10年期国债收益上行4bp至1.08%。 外汇市场:美元指数持续上行 12月,美元指数继续第三个月上行2.56%至108.4816,非美货币普遍下跌。人民币下跌0.9%,美元兑人民币汇率报收于7.2988。 上周来看,美元指数一度突破109,人民币汇率跌破7.3,美元表现持续强劲,人民币汇率承压。 大宗商品:原油上涨,黄金下跌 12月,原油价格明显有所上行,整月上涨5.5%至71.87美元/桶;黄金价格先上后下,整月下跌1.3%至2639.3美元/盎司;LME铜下行2.6%至8781.5美元/吨。 |